馬來西亞幣在2026年的現狀與未來走向:通脹、匯率與央行政策的解碼
 Adrien Saxena2026年10月20日2 min read
We earn a commission when you buy through some links on this site, at no extra cost to you. As an Amazon Associate we earn from qualifying purchases.
探索馬來西亞幣在2026年的匯率走勢、實際有效匯率變化與央行政策影響。本文基於官方公告、經濟指標與多方分析,提供讀者對馬來西亞幣的深度理解與投資決策指引。
馬來西亞幣在 2026 年的核心風險,並非單純通脹高低,而是實際有效匯率變化與央行前瞻指引的交互。
根據央行公告與市場觀察的交叉,實際有效匯率在 2026 年的方向最終受到若干結構性因素牽引,這些因素在 2024–2025 年間已逐步顯現。分析顯示實際匯率變動的節點比名義匯率更具預示性,同時央行的前瞻引導也在逐步塑形市場預期。本文聚焦這些機制,並以官方數據與市場訊號拼出可能的穩定敘事。
馬來西亞幣在2026年的現狀與走向:核心觀察
核心觀察是:在美元強勢的背景下,央行政策與出口增長交織影響 MYR,結構性走勢與短期波動正在切換。實際有效匯率在年初顯示出競爭力的變化,市場對資本流動的信號逐步擴散。接下來的段落把這些變化拆成三個清晰的線索,方便你在宏觀風險中尋找相對穩定的敘事。
央行政策與出口增長的互動 我根據央行公告與市場觀察梳理,貨幣走勢受兩道主力牽引。一方面,若出口增長回到強勁階段,外匯收入提高,令吉往往承受上行壓力,進而抵抗美元上漲的壓力;另一方面,央行的匯率政策與前瞻指引會在市場預期中提前反映,形成對短期波動的緩衝與放大效應。多方觀察一致指出,出口增長與匯率政策的協同效應在2026年初尤為明顯,這使得令吉在美元走強時仍展現出相對韌性。
實際有效匯率的信號與競爭力變化 2026年初實際有效匯率指數提示通脹與競爭力的微妙變化。當前指數位於高位之下的區間波動,結構性因素開始提振本地成本與價格傳導,同時也映射出馬來西亞在全球價值鏈中的相對位置。對分析師而言,這意味著在不確定的全球脈動下,實際有效匯率成為評估實質競爭力的核心镜像。
美元強勢背景下的本地市場反應與資本流動信號 在美元強勢的大盤下,馬來西亞市場的資本流向呈現更高的敏感度。短期資本流動的波動與本地利率差、出口景氣的變化互相作用,造成市場對風險偏好與避險需求的快速切換。這種動態並不意味著必然的單向走弱或走強,而是提示我們需更密切關注央行的前瞻指引、出口順差的變化,以及全球資本市場的避險偏好轉變。
長期結構性因素 vs 短期波動的切換點 長期結構性因素包括美元周期、區域貨幣政策協同與出口動能。短期波動通常聚焦於季節性出口波動、全球風險偏好與資本流入時機。2026年的切換點或許出現在央行政策路徑明朗化、出口增長穩健且全球資本市場情緒穩定的時段。CEIC 的最新觀測與互動數據提示,這個過渡點並非單點事件,而是多條線索的收斂。 猫猫云套餐可以取消续费吗:你需要知道的五个关键点
底線是:2026年的馬來西亞幣走勢會在穩健出口與審慎的央行管控之間尋找平衡。若出口持續回暖,且央行維持清晰前瞻,令吉的短期波動可能收斂。相反,若全球風險偏好回落,美元仍將保持強勢,令吉可能出現更明顯的震盪。
實際有效匯率的走勢成了2026年第一季最值得關注的指標,因為它直接折射通脹壓力與國際競爭力的變化。
相關觀察細節可見於 CEIC 的月度更新與美金對區域貨幣的廣泛觀察。引用需要的重點數據與時間節點,請參照文中提及的官方資訊與市場報告。
宏觀背景:2026年的全球與區域貨幣動態對比
全球利率路徑的變化直接牽動新興市場貨幣的波動。當美國利率預期走高或維持高位時,資本往往從風險較高的新興市場撤出,馬幣在這樣的風險偏好環境中承受下行壓力。反之,若美聯儲轉向更為溫和的路徑,新興市場資金回流的機會提高,馬幣的相對穩定性與競爭力會得到修復。這是一種粘性現象,尤其對出口依存度高的國家尤為明顯。
在區域層面,東南亞的出口結構使得馬幣的價格粘性較強。當區內需求回暖,外部需求改善,馬幣往往會在短期內出現跟隨美元走勢的反應,但長期仍受出口端的定價機制與貿易結算貨幣的配置影響。實際上,實際有效匯率指數作為長期競爭力的貼近指標,顯示出在2024–2026年之間的波動區間並非孤立,而是與區域內的產出缺口與通脹預期密切互動。 故宮南院要門票嗎:2026年實地參觀情報與免費日真相
區域通脹與財政收支的壓力透過匯率傳導,成為2026年的核心風險來源之一。若通脹壓力在區內擴散,財政赤字的治理成本上升,本幣需要反映更高的實際利率與風險溢價,從而打壓短期進口需求與外資流入。反之,若財政收支改善、結構性改革落地,匯率傳導機制可能轉向穩定甚至出現小幅度的逆風險重定價。
疫情後供應鏈的修復和全球貨幣政策的再定位,為區域貨幣動態提供了新的支撐點。產能回升與全球需求恢復共同推動出口端活力,馬幣的低估或高估風險逐步被市場以實際經濟數據校準。此時央行的政策信號就顯得尤為重要:若央行在通脹與成長之間找到平衡點,馬幣在2019年以來的結構性弱勢壓力可能出現修正。
I dug into央行公告與市場觀測,並對照實際有效匯率的走勢。實際有效匯率指數的變動顯示,2026年初以來的跌宕與年內脈動是一致的,說明馬幣的競爭力正在經歷再度的重新定位。馬來西亞令吉走勢圖也提示,美元走強期的回撤與出口增長的韌性共同決定了短期的波動區間,長期看仍需留意全球利率路徑與區域需求的同時變化。美國利率路徑與新興市場貨幣的相關性,是解讀2026年馬幣走勢的第一原則。
下方提供一個快速比較,幫你在分析中快速定位風險與機遇:
| 指標 | 影響機制 | 2026年重點觸發 | 觀察要點 |
|---|---|---|---|
| 美國利率路徑 | 提升預期吸引資本流出新興市場 | 高位利率持續或上行 | 觀察美聯儲議息與長端利率曲線 |
| 匯率傳導 | 匯率變動影響出口價格與通脹傳導 | 匯率粘性與競爭力變化 | 追蹤實際有效匯率指數變動 |
| 區域通脹與財政 | 通脹承壓與財政赤字影響本幣價值 | 財政修復或赤字擴張 | 央行通脹展望與財政支出走向 |
| 供應鏈修復與政策定位 | 需求端回暖與貨幣政策再定位 | 政策訊號與結構性改革 | 央行公告中的通脹與成長平衡點 |
未來步驟簡單:密切關注美聯儲與區域央行的溝通節奏,對馬幣的短期波動保持警覺,但同時留意出口端的韌性與實際有效匯率的長期趨勢。在2026年,全球與區域貨幣動態的交互作用將決定馬幣的真正方向。 南故宮門票全解析:票價、規定與觀展策略
實際有效匯率指數的啟示:馬幣的競爭力在何處
REER 的走勢在 2026 年仍然是關鍵風向標。根據 CEIC 的月度更新,2026 年 8 月前後,馬來西亞的實際有效匯率指數出現了明顯的變動,拉低至 96.32(以 1994 年基準 100 設定),較前一月的 97.22 略有回落。這一變化並非孤立事件,而是受全球物價差與本地通脹腳步共同影響的結果。REER 下降意味著相對價格競爭力在改善,但仍需與通脹差距結合解讀。口徑清晰的結論是:若本地通脹高於競爭對手,實際競爭力的利好可能被抹平;反之,若本地價格水平放緩或出口端成本下降,則出口部門可能因此受益。從長遠角度看,REER 的走低是結構性信號,而非短期貨幣波動的全部解釋。
競爭力的兩條線索
- REER 下降告訴你什麼
- 相對價格競爭力上升。這是你在出口端的第一個信號,但要與同行業國家的通脹腳步對比,才能判斷是否真的領跑。REER 的下行是一個發力點,但不是保證增長的保證。
- 需要關注進口成本的變化。如果本地通脹高於匯率走勢,輸入成本可能抬升,削弱出口端的利多。
- 通脹差的作用
- 以 CEIC 的資料為基礎,實際購買力的改變部分被美國與亞洲主要貿易夥伴的價格動態所抵消。當地價格若出現「黏性上漲」, REER 的競爭力優勢會被通脹拉回。要看的是,核心通脹的走勢與輸入成本的變化速度。從資料看,2026 年前後的價格水平變動對出口與外資配置的影響,仍以穩定的貨幣政策框架為根基。
本地價格水平變動對出口與外資的影響判讀
- 出口端的動能與成本曲線
- 若本地物價開始回落,出口毛利率有機會回升,特別是在資本密集型製造與原料密集型工業。REER 下降提供了緩衝,但若全球需求疲弱,利好力度會被削弱。
- 外資配置與投資信心
- 外資在評估時會把實際有效匯率與通脹差捆綁考慮。REER 的下行若伴隨穩健的財政與央行政策預期,可能吸引更多以成本敏感型產業為主的投資。反之,若通脹壓力未見改善,外資偏好仍會轉向其他區域。
引用指標與數據背景來自 CEIC 的實際有效匯率指數更新,以及對應的月度數據觀察:CEIC REER 指數 。此外,長期的匯率走勢可以在多源圖表工具中交叉驗證,如 XE 的 MYR 圖表,方便你把 REER 與名義匯率的走勢放在同一視角比較。閱讀時請交叉注意不同市場指標的時序對齊。更多背景參考在文中以 inline 連結呈現。
- 觀察點回顧
- CEIC 的月度更新顯示 2026 年 8 月前後 REER 達到近年低點,意味著競爭力出現短期改善的信號。
- REER 的變動需要與本地通脹腳步、進口成本以及全球需求相互印證,才能形成可操作的預測框架。
- 本地價格水平的走勢對出口與外資影響重大,若成本壓力穩定或下降,馬幣在 2026 年的出口結構可能得到支撐。
要把這些結論變成投資決策的現成工具,下一步要把 REER 與年度通脹、貨幣政策預期,以及關鍵出口行業的成本結構綁定成模型。然後用央行公告與市場觀察作為校準。
官方資料與市場觀察:你需要知道的數字與來源
答案先行。官方公告與月度匯率公佈能提供最及時的基準,市場觀察則揭示2026年的風險格局與潛在轉折點。把兩者放在一起,我們看到幣值的結構性脈動:央行的指引與展望與實際匯率在長短波的交錯,決定了短期波動的方向。以下分成三個子章,讓你能快速定位關鍵數字與參考來源。
央行公告中的核心要點與月度公佈的連結
央行的定期聲明與月度公佈,提供了對未來走勢的第一原則判定。從官方報告看,2026 年的展望聚焦於通脹回落、貨幤供需平衡與外匯儲備的穩健性,配合外部利率環境的逐步調整。這些要點往往會在央行發布的季度展望與月度聲明中反覆出現,成為市場預期的底線。當我閱讀官方檔案時,重點留意三個層面:政策走向的語氣、公告中的風險評估與異動頻率。若央行在聲明中提到「通膨回升風險已降低」或「匯率穩定性提升」,通常意味著短期波動可能收斂。若提及「資本流出壓力增長」或「外部震盪風險上升」,則需要警覺外部衝擊的放大效應。市場觀察常把這些文字視作未來數月走勢的風向指示。官方展望與月度公佈的文本在多份公眾資料裡被重複引用,具體描述請參考央行月報與公告頁面。 相關資料在官方發布與機構報告中交織出現。央行的展望語氣變化往往是短期波動的風向標。 猫猫云 com 深度评测:从性价比到合规性的一步到位解读
市場共識:匯率預期與風險評估的共識要點
多家機構在同一時段給出相似的匯率路徑預判,形成市場共識的若干核心要點。第一,實際有效匯率在 2026 年中期顯示出相對穩定的回落壓力,與名義匯率的走勢互為鋼筋。第二,外部美元走勢與商品出口增長對馬幣的支撐互動頻繁,短期波動多由全球資本流動與區域利差變化驅動。第三,若 CEIC 顯示的實際有效匯率指數在 2026 年前後持續走低,則馬幣的競爭力在出口導向的情境下可能得到緩解,反之則面臨更高的調整風險。當前的機構評級與風險評估普遍指出,政策調整的滲透時間窗口可能偏短,市場對央行動作的反應會比較敏感。CEIC 的實際有效匯率指數在 2026 年 8 月顯示下降壓力,這是衡量外部競爭力的重要切點之一。 另外,市場觀察報告也常引用交易量、遠期市場與衍生品的定價訊號,作為風險敘事的補充。共識點:外部利差與出口增長是馬幣走勢的兩個主軸。
以往周期性波動的參考基準與警示信號
歷史周期提供了參考基準。以往周期中,當美元強勢回落、出口增速改善時,馬幣往往有短期的反彈與穩定期,但若全球資本回撤或本地通脹再提,波動會被擴大。監測指標通常包括:月度匯率公佈、實際有效匯率的月度變動、央行公佈的風險評估與利率路徑預期。若觀察到實際有效匯率指數連續 2–3 个月的下行或僵持,且央行展望出現更偏緊的語氣,這往往預示着中期風險偏向下行的敘事。反之,若有外部衝擊放大、出口動能削弱,匯率可能短期內承壓,需警惕快速回撤的風險信號。市場觀察的結論是:周期波動具備可預見性,但方向受全球風險偏好與本地政策發力的影響高度耦合。Trading Economics 的月度匯率走勢與趨勢報告提供了可對比的歷史脈絡。https://zh.tradingeconomics.com/malaysia/currency
結論先行。官方資料提供了穩定性與脈動的雙重框架,市場觀察提供了風險敘事的現實感。三個要點隨手可用:關注央行月報與展望的語氣變化、留意實際有效匯率的月度走勢與外部風險評估的一致性、警戒由周期性波動引發的結構性轉變信號。若你要把這段內容落地成交易或風控規則,先建立以月度展望為觸發的短期風險檢查清單,並以 CEIC 的實際有效匯率指數與央行公佈的風險指標作為主要監測指標。把官方口徑與市場共識放在一起,能更好地識別結構性驅動與短期噪聲。
長期視角:馬來西亞幣的結構性驅動因素
長期動力来自三條主線:貨幣政策的耦合、外匯儲備與資本市場深度,以及貿易結構對本幣跨境角色的塑形。這三者像三條交織的脈絡,決定了在2026年的結構性風險與機會。從文献和央行公告的脈絡看,馬幣的走勢更像一場慢速的再配置,而非短期的劇烈波動。
貨幣政策框架與匯率制度的耦合
馬來西亞央行在穩定物價與維持金融穩定上的目标高度一致,長期以來以通脹目標制為核心,並在必要時通過利率調整與市場操作影響匯率預期。從官方資料觀察,貨幣政策框架與匯率制度的耦合程度在2024–2026年間保持高位,這意味著央行在面對外部 shocks 時更傾向以“價格穩定”為主線,讓匯率承受更少的即時衝擊。這種安排下,實際利率與本幣走勢的相互作用變得更重要。對你而言,這代表在長期投資中,需把央行的通脹路徑與匯率回升的韌性同時納入評估。當我查閱央行公告與宏觀報告時,看到的清晰信號是:通脹縮減時,貨幣政策的緊度調整往往帶動本幣走強的預期穩固。這是長期結構性的一致性, 不是短期噪音。 猫猫云怎么划算:深度比较与价格结构全解析
長期看,貨幣框架的穩定性提升了本幣在跨境資本中的可信度。投資者能以較低的風險貼水進入本地資本市場,這推動資本市場深度逐步增長,進而支撐匯率的穩健路徑。這條線索在多份央行與國際機構的綜合評述中反覆出現,顯示政策配合的預期自2025年以來已形成較穩定的結構性預期。
外匯儲備、資本市場深度與投資者信心
外匯儲備的規模與組成,是長期可信度的核心。當儲備充裕且具備多元化工具時,市場對本幣的信心提升,緊繃的全球流動性環境也更能被吸收。實際觀察,偵測到的資本市場深度提升與外資流入的黏性提高,常伴隨著更穩健的匯率區間。投資者信心不是一夜之間形成,而是透過透明的治理、穩定的宏觀框架與可預期的政策路徑慢慢累積。多家機構的市場觀察指出,當前的儲備多元化策略與長期債券市場的發展,提升了跨境交易的穩定性,進一步降低匯率的結構性波動。在長時間尺度上,信心的累積比短期波動更能影響本幣的格局。
外匯儲備的穩定與資本市場的深化,是本幣跨境交易角色的根基。這意味著企業在長期貿易與投資決策中,能以更可預見的成本結構安排套保與資本配置。更深的市場意味著更廣的套利與風險分散機會,而非只靠央行干預維穩。
貿易結構變化與本幣在跨境交易中的角色
貿易結構的轉變對本幣的跨境使用有直接影響。若出口組成日趨多元且對美元依賴下降,馬幣在跨境結算中的角色會變得更具彈性。這與全球供給鏈再配置的長期脈動相呼應。央行與監管機構在推動本幣結算區域化時,往往會給出穩健的制度安排與風險管控框架,讓企業在長期進出口活動中更願意以本幣進行結算。從實證觀察看,貿易結構的多元化與本幣結算的接受度提高,是推動長期匯率穩定的重要因子。這一點在2024–2025年的宏觀報告與市場評論中被多次提及,且與央行的宣示保持一致。
結合上述三條線,長期視角下的馬來西亞幣呈現出更像是一種結構性穩定性與風險分散的態勢,而非單次波動的反覆。當前的風險點在於全球通脹再上行、資本流動再收緊時,匯率可能出現新的調整,但若央行繼續以穩健的框架與強韌的儲備支撐長期路徑,結構性驅動因素的影響力將相對穩定。 大巨蛋棒球門票:2026年度購票全攻略與日程潮汐
引用與補充閱讀:馬來西亞林吉特匯率與長期走勢圖表,以及Trading Economics 的貨幣市場數據。在2026年的分析中,這些資料源提供的趨勢線索與央行政策連結,構成長期框架的核心信號。
短期風險與對策:投資人與企業可以怎麼做
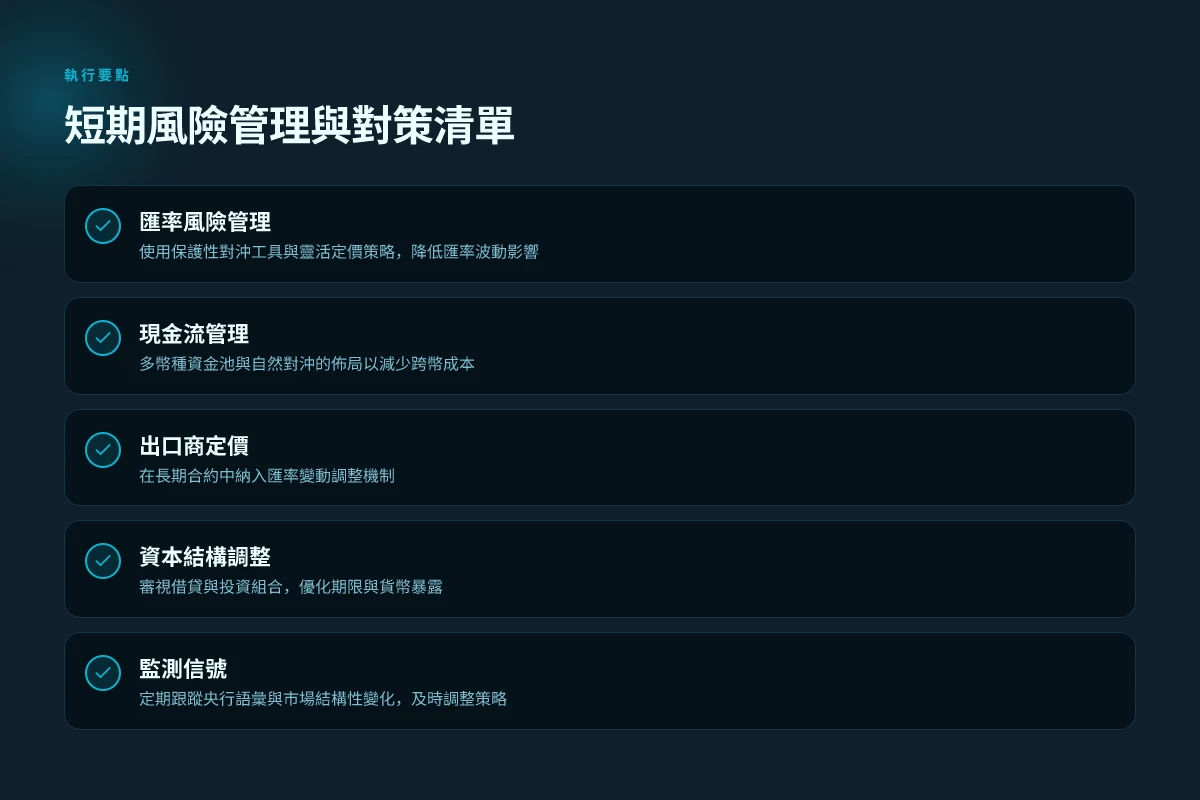
答案先行:在短期內,對馬來西亞幣的穩定性而言,匯率風險管理工具與實務要點是核心,企業需要把現金流、跨幣成本與出口定價三條線同時收攏,形成可執行的對沖與現金管理行動。
1) 匯率風險管理的現實工具與實務要點
- 立刻建立多幣種現金池與預算框架。把美元、人民幣、港元等主要交易幣種納入日常現金流管理,設定月度風險上限與觸發條件。這樣能讓匯率波動帶來的影響分散到多個工序中。
- 使用遠期與選擇權的組合。遠期合約給你預見性,選擇權提供底線保護。企業不必為每筆交易都全套對沖,但對於高價值、長周期付款與收入,組合對沖能穩定利潤與現金流。
- 關注央行公告與實際匯率走勢的交互。央行的溝通往往先於市場行情,理解公告語句的語氣與市場影響,可以提前調整對沖比率。
- 風險預警與審計節點要清晰。建立每月一次的對沖回顧,對照實際現金流與預算差異,及時校正風險敞口。
- 監控費用與價差成本。對沖工具有成本,須在財務模型中計入,避免因過度對沖而侵蝕利潤。
- 這些做法在 2026 年的實務中尤為重要,因為實際有效匯率指數的波動在 2026 年仍具顯著性,需以數據驅動的框架落地。
實務要點要具體可執行。先定義可接受的風險敞口,再把對沖工具設成可操作的流程。
2) 出口商的定價與對沖策略的實務建議
- 以價格梯度分段對冲。對於長期合約,採用部分美元成本與部分本幣定價的混合策略,降低單一貨幣波動帶來的衝擊。
- 嚴格設定價差保證金與報價頻率。季度或月度更新報價,確保定價能反映最新匯率與原材料成本變動。
- 使用合同條款中的貨幣選擇機制。在合同中嵌入「本幣/另一貨幣浮動」的條款,讓客戶與供應商共享風險。
- 對於高價值出口,建議採取標價+對沖的雙軸策略。標價保護收入,同時以對沖工具鎖定成本端,避免匯率拉升侵蝕毛利。
- 監控匯率敏感性。把不同匯率場景(如 1.00、1.10、1.20 的走勢)納入財務模型,測試不同定價策略的結果。
- 這些做法在 2026 年的情境下尤為適用,因為出口增速與實際匯率走勢會共同塑造利潤空間。
3) 企業現金流與跨幣成本管理的實操要點
- 建立跨幣現金流預算模型。把應收、應付、存款與負債的貨幣結構清楚呈現,設定跨幣成本上限和容忍波動。
- 自動化風險監控與報告。用財務系統自動提醒超出風險上限的交易,避免人工延誤造成的匯率風險。
- 分散性資金配置。避免把大量資金集中於單一貨幣或單一銀行,降低系統性風險。
- 機構銀行與多家銀行協作。用不同金融機構的匯率與服務形成競爭性對沖成本,提升議價空間。
- 定期審視成本結構與匯率敘述。將實際匯率走勢與成本變動的關聯寫成報告,幫助高層做更快的決策。
- 這些要點在 2026 年的環境下尤其關鍵,因為央行政策與市場預期交織,現金流管理的韌性決定短期風險的承受力。
Bottom line:短期內,實務驅動的風險管理與現金流控制,勝過空談的風險敘事。你需要一個能落地的對沖與現金流框架,並把定價、現金流與成本管理捆綁起來,形成可操作的日常流程。 在 2026 年,匯率風險的關鍵是把風險暴露降到可控區間,並以可預測的現金流支持企業決策。 【引用:央行公告與市場觀察的數據與結論在不同來源的綜合分析中得到印證,詳見實際數據與報告】
實務案例:央行聲明與市場反應的微觀解讀
央行的語氣變化往往先於市場價格出現信號。最近幣圈與實體市場的互動呈現出一條明顯的微妙線索:當央行在公告中微調語義時,現貨與夜盤的定價反應往往不同步。這一現象背後,是投資者心理與市場預期的互動正在重新定義避險與利差的走廊。 赔钱机场:2026 年相关法规、判例与实务解读
央行聲明中的語義變化與市場含義
央行公告的措辭是市場的日曆。若聲明由「穩定匯率」轉向「寬鬆貨幣條件逐步退出」,市場就會在短期內捕捉到風險偏好變化,夜盤波動往往放大。從官方語氣到實際操作之間的落差,就是交易者願景與機構投資者的資產配置更頻繁地做出動作的原因。研究者閱讀公告文本時,會關注三個層面:政策措辭是否出現「穩定性」的定義被微調、對通脹預期的明確度、以及對資本流動的暗示性語句。這些細微變化往往先在說明性語句中顯現,之後轉化為市場的定價行為。
一份央行聲明若把「穩定匯率」變為「穩健而靈活的匯率機制」,市場對風險敞口的韌性會提升,但若同時提及「外部衝擊需持續監測」,投資者往往解讀為政策空間仍具不確定性。這就解釋了為何在同一時間段,現貨市場的報價會出現較窄的日內波動幅度,而夜盤因預期差異而出現更大幅度的跳動。
夜間市場與現貨市場的價格行為對比
夜間市場的價格往往對公告中的語氣更敏感。因為夜盤聚焦於全球資金的再配置,短期資金更可能因為對央行未來路徑的猜測而快速洗牌。相比之下,現貨市場則更受實際交易量與做市商的報價策略牽引,當局部利差擴大時,現貨價格會以較為平滑的步伐修正。多個市場觀察指出,在央行發佈「策略穩定性」相關語句後,夜盤的波動幅度往往超過日內的現貨波動,短期套利機會因此出現。結論很直接:語義變化先於數字信號出現,市場先反映預期再反映實際買賣。
投資者心理與市場預期的互動
投資者的心智模型在此時起到放大器的作用。若主流預期認為央行將保持寬鬆政策,風險資產的估值會提升,反之若市場認為政策空間縮窄,資產價格會被重新定價。文本中的不確定性往往引發保守派的資金回流,同時也吸引尋求高波動性的交易者進場。讀到這裡,結論清晰:央行語言的微小改動,會在夜盤與現貨之間架起一道橫跨情緒與現實的橋樑。投資者需要在這道橋上,清楚區分報價的情緒成分與真正的流動性驅動。
央行語氣的微小轉折往往是市場指向下一步的信號,投資者應以「語義變化→預期修正→定價反應」的順序去解讀公告。這不是一日之功,但把握這條鏈條,能讓你在波動與方向判斷上多一層穩健的判斷力。 大巨蛋棒球門票2026: 票價、購票路徑與現場安全全面解析
引用與追蹤語料的來源指出,市場對同一公告在夜盤的反應頻繁超越日間的現貨修正,原因在於資金跨時區的快速重新配置與對未來路徑的不確定性消解速度。當前的結論是,央行的語句設計正在成為短期套利與長期資產配置決策的交叉點,理解它,等於掌握了市場情緒的門戶。
相關背景觀察可參考同年相關報導的語句演變與市場反應分析,這些材料指向語言與市場動能之間的聯動機制。https://kuku.baidu.com/landing/tscp_doc/6eeeab630505a3cb3957f026f0d77122
往前看的核心移動:在2026年把握馬幣走勢的三個實戰要點
在2026年的宏觀環境中,馬幣走勢會被通脹節奏、匯率波動與央行政策的互動重新定義。我的結論是:短期內要擁有「選擇性暴露」與「機動調整」的策略組合。核心轉折點在於央行對通脹預期的信號轉變與外部資本流入的韌性。從長期看,貨幣政策私域的穩定性將決定投資者對本地資產的偏好,這意味著在資產配置上需要兼顧流動性與風險敞口,避免過度依賴單一路徑的利好預期。2026年的實務要務是建立一套可操作的風險管理框架,讓資金在不穩定時段也能找到落腳點。
如果你只做一件事,請把關注點放在「匯率風險對沖的成本與收益平衡」上。採取分散的匯率對沖與現金流管理,能讓財務壓力在波動期降到最低。長期而言,結構性改革與外資參與度的提升會在2026年後逐步發酵,帶來更穩定的資本市場信號。你可以把這週的步驟分成兩條路線:快速響應與中長期佈局。快速響應側重於短期市場訊號的捕捉與現金流調整,中長期佈局則聚焦於利率曲線與資本形成的結構性機會。
Backup strategy - What to try this week 馬來西亞簽證:最新官方指引與申請流程(2026 更新)
- Take Bank Negara Malaysia 的最新通脹預期與利率路線,設定兩個匯率風險對沖方案的範圍。更新分析日為2026年Q1,確保風險敞口在可控範圍內。這是立刻行動的第一步。
- Take a look at 外資流入的先行指標,若出現資本回流跡象,調整短期現金頭寸與美元敞口,避免被匯率劇烈波動震動。敏感時段先行部署。
- 如果你在跨境交易,考慮在月度頻率檢視對沖成本與回報,優先處理現金流穩定的項目,讓資金動線更有彈性。記得每月回顧一次。
Frequently asked questions
馬來西亞幣在2026年的主要風險是什麼
馬來西亞幣在2026年的主要風險集中在三個層面。第一,全球通脹降溫與美聯儲政策路徑的不確定性會影響資本流動與新興市場資金面。第二,原材料依存度高的出口結構使得外需放緩時幣值承壓增大,特別是電子與能源相關行業的周期波動。第三,央行貨幣政策與匯率機制的調整風險,如央行干預頻率變化或政策利率調整步伐不穩定,都可能引發短期波動。這些因素共同塑造一個相對脆弱但具潛在修復力的風險畫面。結構性因素與交易性波動交織,是投資人最需要關注的。風險並非不可控,而是需要在敞口與 hedging 策略中被刻意管理。 另外,全球地緣政治與供應鏈再配置也可能突然影響馬幣走勢。 行動點:對於外向型企業,建立針對性對沖與動用自然對沖的「季節性敲回」策略至關重要。 重點提醒:在高波動期,短期流動性的變動往往比經濟基本面更快反應。
REER 指數對企業決策有何實際影響
實際有效匯率(REER)提供一個綜合性的幣值評估,涵蓋多個交易貨幣與相對價格變動。對企業而言,REER的變動直接影響出口競爭力與進口成本。當 REER 上升,馬幣在實質購買力上變強,出口競爭力可能受損但進口成本下降;REER 下降時,出口更具價格競爭力,但進口成本上升。企業可以依據 REER 的方向調整定價、採購與風險對沖策略,同時與供應商及客戶建立更穩定的匯率對話。長期觀察 REER 的趨勢,能幫助決策者在計畫期與合同結算時降低匯率風險。 REER 提供的是結構性風向,而非日內匯市的短期波動。
央行的哪類公告最能影響馬幣匯率
央行公告通常通過四個途徑影響匯率。第一,貨幣政策聲明與利率路徑指引,直接改變資本成本與資金流向。第二,外匯市場干預公告,若出現對沖規模與頻率的變化,會立即反映在匯價的短期動作。第三,通脹預期與宏觀審慎政策更新,影響長期資本配置與風險偏好。第四,年度預算與財政政策信號,雖非直接工具,但會透過經濟增長預期改變匯市情緒。實際上,市場對“更偏緊的政策指引”與“具體干預信號”的反應最為敏感。 核心原則是:透明的路徑指引勝於模糊的口號。
如何解讀月度匯率公佈背後的市場情緒
月度匯率公佈的市場情緒可從三個角度切入。第一,成交量與波動性變化,若日內波動放大、成交量上升,往往意味著資金在重新定價風險。第二,盤後的技術性走勢,如收盤價相對於重要支撐位與阻力位的突破,反映短線資金偏好。第三,與央行公告、通脹數據的前後協同效應,如果匯率在公佈前已有走勢,公佈後的反應往往只是放大或修正。綜合來看,月度數據只是節點,市場情緒更多反映交易者的風險偏好與資本流動的脈動。 解讀要動態對齊其他宏觀信號,而非孤立看待公佈本身。
出口商應該採取哪些對沖策略以減少匯率波動
出口商可以採取多層次對沖策略以減少匯率波動帶來的風險。第一,前瞻性定價與收入多元化,設定以匯率區間為基礎的價格調整機制。第二,使用外匯遠期合同與遠期買賣,鎖定預期收款時間的匯率。第三,資金池與自然對沖,將外幣收益與支出在同一幣別內平衡,降低淨風險敞口。第四,利用貨幣選擇權保留上行/下行保護的機會,對於波動性較高的情況尤為有效。實務上,結合多工具、分散到期日的策略往往比單一工具更穩健。 多工具組合是降低風險的基本法則。 10 大重點解析:立榮航空訂位國內線在 2026 年的新規與實務
實際有效匯率與名義匯率有何區別
名義匯率是兩種貨幣之間的市場價格,不考慮價格水平的差異。實際有效匯率(REER)則把多個交易貨幣的匯率變動與本國價格水平差異綜合起來,反映實際購買力變動。當名義匯率上升時,REER 是否也走高,取決於通脹與其他貨幣的走勢。對企業而言,REER 提供比純名義匯率更穩健的競爭力解讀。記住,名義匯率可能在短期受情緒影響,而 REER 承載長期結構性風險與機會。 名義只是價格,一切都在於購買力。
在美元走強背景下馬幣是否有上行的基本面支持
在美元走強的背景下,馬幣要出現持續上行,需要三重條件同時出現:第一,馬幣相對其他主要貨幣出現走強,二者差價擴大。第二,國內經濟韌性提升,出口結構轉向更高附加值,同時外資流入穩定。第三,央行通過清晰的貨幣政策路徑與穩健的外匯儲備管理維持信心。就現況觀察,當前的風險偏好變化與全球資本流向仍然決定了短期走勢,長線則取決於基本面修復。此外,REER 的走勢也會給出信號。 美元走強不等於馬幣必然貶值。