法人で owned していた投資信託を売却した時の税金
 Olivia Kvitka1 min read
法人が投資信託を売却した場合の課税の仕組みと申告のポイントを解説します。
法人が投資信託を保有している場合、売却時の税務は個人とは異なる点が多く、事前に整理しておくことが重要です。法人の場合、投資信託の譲渡益は基本的に法人税の課税対象となり、税率や申告の方法が異なるため、適切な会計処理と申告を行う必要があります。

譲渡益の基本的な扱い
- 譲渡益とは、売却価額から取得価額と売却経費を差し引いた額を指します。
- 法人が投資信託を売却して利益が出た場合、その利益は法人税の課税対象となります。
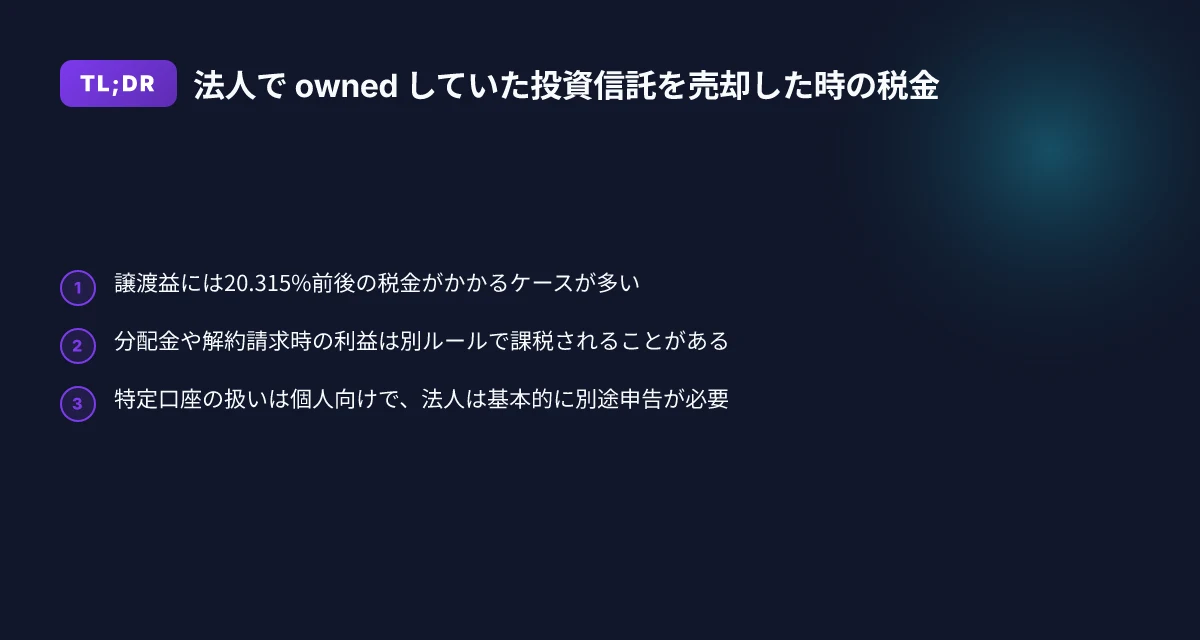
- 公社債投資信託(MMF等)の譲渡益は、商品によって課税方法が異なる場合があり、20.315%程度の税率が適用されるケースがあります(源泉徴収ありの場合は事業者の口座で天引きされるケースも)。
分配金・解約請求時の扱い
- 投資信託から分配金が出た場合、それは配当金として扱われることがあり、法人税とは別枠の処理になるケースがあります。分配金にも税金がかかる場合があり、源泉徴収が行われることがあります。
- 解約請求(償還)をした場合も、分配金と同様に課税の扱いが分かれることがあります。特定口座のような源泉徴収ありの枠組みは法人には基本的に採用されませんので、別途申告が必要となる場合が多いです。
譲渡益と損失の相殺
- 法人税の計算では、譲渡益と譲渡損失を相殺して課税所得を算出します。損失が出た場合は翌期以降へ繰越して相殺する取り扱いが認められる場合があります。
- 仕訳上は、譲渡益の計上と同時に関連する費用(手数料・譲渡手数料等)を控除します。売却手数料は譲渡価額から控除されることが一般的です。
申告のポイントと実務
- 法人税の確定申告では、投資信託の譲渡益・損失を別表(譲渡所得の計算)として計上します。所得の区分は「譲渡所得」ではなく「その他の収益」に含まれるケースがあるため、税務上の区分を確認しましょう。
- 分配金の取り扱いが複雑になる場合は、分配金を別管理科目で計上し、源泉徴収税額を税額控除の対象として扱うかどうかを検討します。
- 特定口座の概念は法人には一般的ではなく、原則として自社の口座で売却益・分配金を管理し、法人税申告書に個別に反映します。
- 税務上の扱いは商品区分や金融機関の取り扱い方針で異なる場合があるため、実務では税理士と相談して適切な区分を確認するのが望ましいです。
税率の目安と比較表
下表はよくある投資信託の売却時の税務の目安です。実際の適用税率は商品種別・法人の課税状況・控除の適用状況によって変わります。必ず最新の法令・通達を確認してください。
- 売却益(譲渡益): 税率はケースバイケース。公社債投資信託などは約20.315%前後での課税・申告が一般的なケース。
- 分配金・解約請求時: 配当として扱われる場合があり、源泉徴収の有無・税額が発生する場合があります。
| 区分 | 課税主体 | 主な留意点 | 税率の目安 |
|---|---|---|---|
| 譲渡益(売却益) | 法人税 | 譲渡益は法人税の課税対象 | 約20.315% 前後(商品・控除で異なる) |
| 分配金 | 法人税・源泉 | 分配金は別枠の扱いになることがある | 源泉徴収の有無・税額は商品次第 |
| 解約請求 | 法人税 | 解約時の利益は譲渡益として扱いが分かれる | 商品次第・申告要件あり |
実務上の注意点
- 会計処理の一貫性を保つこと。取得価額や売却価額、手数料、分配金の処理を正しく分けて記録する。
- 税務申告書の作成に際しては、譲渡益・損失の計算根拠を明確にしておく。特に複数口座での取引がある場合は管理を厳格に。
- 税理士の助言を受けること。法人の投資信託は複雑な扱いになることが多く、誤解が生じやすい領域です。
- 金融機関の取引報告書と法人税申告書の整合性を確保する。特に分配金の額と源泉徴収税額の照合は必須です。
実務フローの例
- 事前確認
- 投資信託の分類(株式系・債券系・公社債系など)
- 譲渡益・分配金・解約請求の想定額を把握
- 取引の記録
- 取得価額、売却価額、手数料、分配金の金額を別々に記録
- 税務計算
- 譲渡益の計算と損益の相殺
- 分配金の扱いと源泉徴収の確認
- 確定申告・法人税申告
- 譲渡所得の計算の適用根拠を整理
- 必要に応じて税理士と申告内容を最終確認
結論として、法人で投資信託を売却した場合の税務は、個人の場合と比べて扱いが複雑で、譲渡益の税率や分配金・解約請求時の課税の扱いが異なる点に注意が必要です。適切な会計処理と、必要に応じた専門家への相談を通じて、正確な申告を行いましょう。
おすすめの実務ポイント
- 売却益と分配金を別々に管理する勘定科目を用意する
- 売却時の手数料を控除して譲渡益を計算する
- 譲渡益と損失の相殺計算を定期的に見直す
- 税理士と事前に申告方針をすり合わせておく
必要であれば、貴社の具体的な取引内容を教えていただければ、もう少し詳しい計算の考え方や、申告上の留意点を整理してご提案します。